
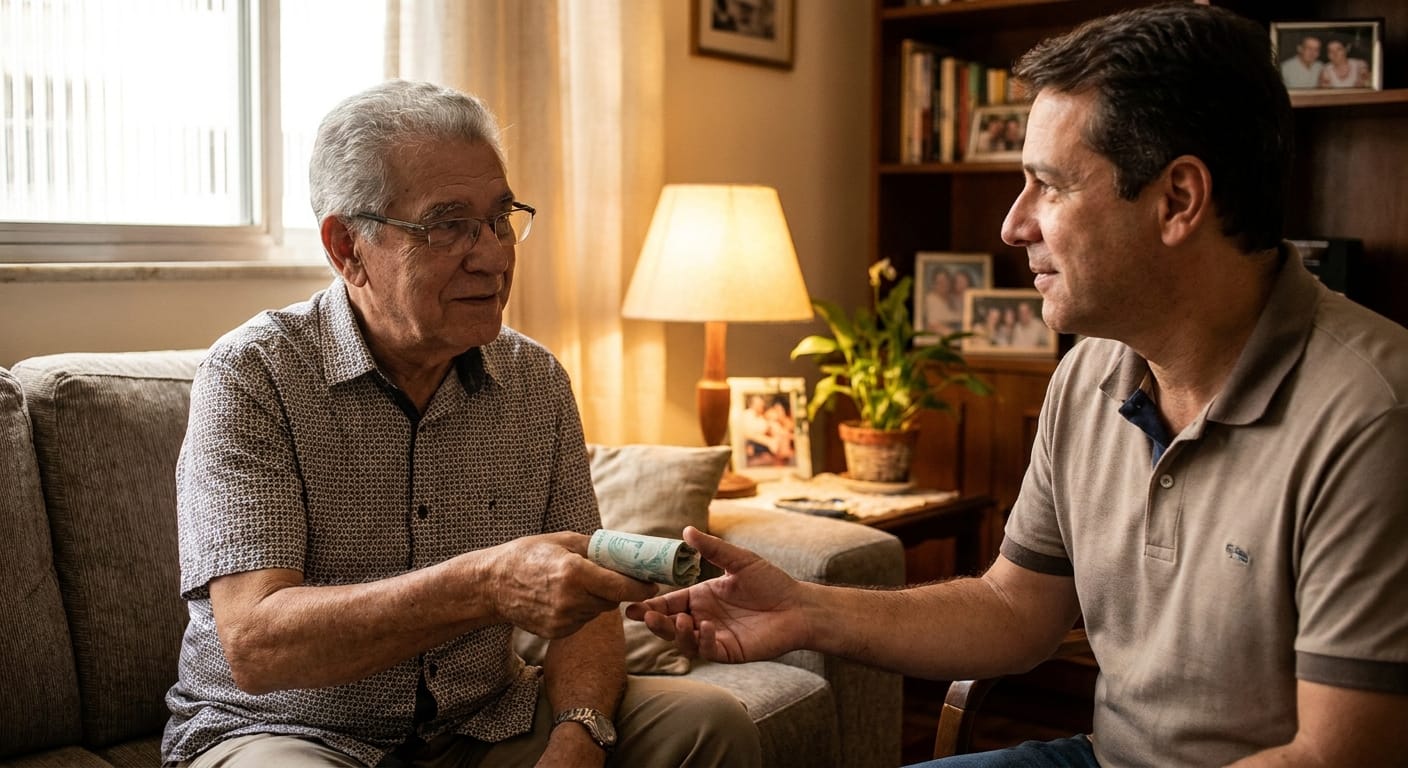
Emprestar dinheiro a um filho que está começando um negócio, ajudar um irmão a quitar uma dívida ou antecipar uma quantia para um parente comprar um imóvel são situações que fazem parte da vida de muitas famílias.
Geralmente, esses acordos começam com uma conversa e uma promessa de devolução. A confiança costuma ser suficiente para que o dinheiro seja transferido, sem documentos ou prazos formalmente estabelecidos.
O problema aparece quando o pagamento atrasa, as condições combinadas são esquecidas ou as partes passam a ter interpretações diferentes sobre o que foi acordado.
No Brasil, empréstimos entre familiares são permitidos e podem ser formalizados por contrato, mesmo quando não há cobrança de juros. Esse cuidado ajuda a esclarecer direitos e obrigações, além de evitar que uma ajuda financeira se transforme em um conflito familiar.
Emprestar dinheiro a um parente exige contrato?
A legislação brasileira não exige que todo empréstimo de dinheiro entre pessoas físicas seja formalizado por escrito. Um acordo verbal pode ter validade jurídica, desde que seja possível demonstrar sua existência e suas condições.
Entretanto, provar o que foi combinado pode ser difícil quando não existe documentação.
O Código Civil trata esse tipo de operação como mútuo, modalidade de empréstimo em que uma pessoa entrega dinheiro ou outro bem substituível a alguém, que assume a obrigação de devolver o equivalente.
Na prática, isso significa que emprestar R$ 20 mil a um familiar gera uma obrigação de restituição, conforme as condições estabelecidas entre as partes.
Um contrato escrito permite registrar o valor, a data da transferência, a forma de pagamento e eventuais encargos.
Também ajuda a diferenciar duas situações que podem gerar dúvidas: o empréstimo, que pressupõe devolução, e a doação, na qual o dinheiro é entregue sem obrigação de restituição.
Essa distinção pode se tornar especialmente importante quando existem vários filhos ou herdeiros envolvidos, principalmente em famílias que estão organizando a sucessão patrimonial.
O que deve constar no documento?
Não é necessário elaborar um contrato extenso para registrar um empréstimo familiar. O mais importante é que as condições estejam claras e sejam compreendidas por quem empresta e por quem recebe.
Um documento básico deve incluir:
- Nome completo e CPF de ambas as partes.
- Valor emprestado e data da entrega do dinheiro.
- Forma de pagamento, incluindo número de parcelas e vencimentos.
- Informação expressa sobre a existência ou ausência de juros.
- Condições para atrasos, renegociação e quitação da dívida.
- Data e assinatura dos envolvidos.
Também é recomendável realizar a transferência por meio bancário, como Pix ou TED, e guardar o comprovante junto ao contrato.
O Código de Processo Civil estabelece que um documento particular assinado pelo devedor e por duas testemunhas pode constituir um título executivo extrajudicial, desde que estejam presentes os demais requisitos legais.
Isso pode facilitar a cobrança judicial em caso de inadimplência, pois permite, em determinadas circunstâncias, iniciar diretamente um processo de execução.
A assinatura de testemunhas, portanto, representa uma proteção adicional, embora não seja obrigatória para a validade de todo empréstimo.
É permitido cobrar juros de um familiar?
Sim. A legislação permite que empréstimos entre pessoas físicas tenham juros, observados os limites e as regras aplicáveis.
Também é possível combinar que a devolução ocorra sem qualquer remuneração pelo dinheiro emprestado.
O importante é deixar essa condição expressamente registrada.
A Lei nº 14.905, de junho de 2024, modificou regras do Código Civil relacionadas à atualização monetária e aos juros legais.
Entre as mudanças, a legislação estabeleceu que, nos empréstimos destinados a fins econômicos, presumem-se devidos juros. Quando não houver uma taxa pactuada, aplica-se a taxa legal prevista no Código Civil.
Por isso, especialmente quando o dinheiro será utilizado para uma atividade econômica, registrar que o empréstimo não terá juros pode evitar dúvidas futuras.
Também é preciso distinguir os juros cobrados pelo empréstimo daqueles decorrentes de atraso no pagamento.
As condições devem respeitar a legislação, e a cobrança de encargos excessivos pode ser questionada judicialmente.
O empréstimo precisa ser declarado no Imposto de Renda?
A movimentação de dinheiro entre familiares também pode ter consequências tributárias.
Segundo as orientações da Receita Federal para 2026, quem entrega dinheiro por empréstimo deve observar as regras de declaração dos créditos que possui contra outras pessoas.
Já quem recebe o valor deve verificar se a dívida precisa ser informada na declaração anual.
A Receita orienta que dívidas com valor igual ou inferior a R$ 5 mil em 31 de dezembro do ano-calendário não sejam incluídas na ficha de dívidas e ônus reais. Valores superiores podem precisar ser informados, conforme as regras de preenchimento aplicáveis.
Se houver cobrança de juros, o rendimento recebido por uma pessoa física de outra pessoa física está sujeito às regras de tributação, incluindo o recolhimento mensal pelo carnê-leão, quando devido.
Outra questão importante é a diferença entre empréstimo e doação. Doações podem estar sujeitas ao Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), tributo estadual cujas regras variam conforme o estado.
Por isso, documentos e comprovantes ajudam a demonstrar à Receita e às administrações tributárias estaduais a natureza da operação.
Nos empréstimos de valores elevados, a orientação de um contador ou advogado pode evitar erros na formalização e na declaração.
Quando a ajuda financeira começa a comprometer a relação familiar?
A falta de pagamento nem sempre decorre de má-fé. Desemprego, problemas de saúde, mudanças na renda e despesas inesperadas podem dificultar a devolução.
Entretanto, quando não existe um acordo claro, o credor pode se sentir prejudicado, enquanto o devedor pode interpretar a cobrança como falta de compreensão.
O conflito tende a se agravar quando o empréstimo interfere nas finanças de quem ajudou.
Para pessoas aposentadas ou próximas da aposentadoria, emprestar uma quantia significativa pode representar a redução de recursos destinados à própria manutenção, a tratamentos de saúde ou a despesas inesperadas.
Antes de transferir o dinheiro, vale avaliar se a quantia poderá fazer falta e se existe uma possibilidade realista de devolução.
Também é importante conversar sobre o que acontecerá caso o familiar não consiga cumprir o prazo.
Uma renegociação pode ser formalizada por escrito, com novas datas e condições, preservando o histórico do acordo original.
Se a devolução deixar de ser viável, as partes também podem discutir outras soluções. Perdoar a dívida, entretanto, é uma decisão que deve ser tomada conscientemente e que pode produzir consequências patrimoniais e tributárias.
Outro aspecto merece atenção: quando um empréstimo é realizado entre pais e filhos, a existência de outros herdeiros torna ainda mais importante esclarecer se houve uma dívida verdadeira, uma doação ou uma antecipação de patrimônio.
E se a pessoa que emprestou morrer antes de receber?
A morte de quem emprestou o dinheiro não significa, por si só, que a dívida desapareceu.
O crédito pode integrar o patrimônio deixado pela pessoa falecida e ser considerado no inventário. Dessa forma, o valor ainda devido poderá ser objeto de cobrança pelo espólio ou pelos sucessores, conforme a situação jurídica.
Da mesma maneira, se a pessoa que recebeu o empréstimo falecer, a obrigação poderá ser considerada entre as dívidas do espólio, observados os limites legais da responsabilidade patrimonial dos herdeiros.
Essas situações mostram a importância de manter registros atualizados, principalmente quando o empréstimo envolve quantias relevantes.
Formalizar uma transação financeira entre familiares não significa desconfiar de quem está recebendo ajuda. O documento permite que as duas partes tenham clareza sobre o compromisso assumido.
Quando dinheiro e relações familiares se encontram, combinar previamente as condições costuma ser mais simples do que tentar reconstruir uma conversa meses ou anos depois.
Fontes:
- Código Civil Brasileiro, Lei nº 10.406/2002. Artigos 586 a 592, que tratam do contrato de mútuo.
- Lei nº 14.905/2024. Atualiza as regras do Código Civil sobre juros e correção monetária.
- Código de Processo Civil, Lei nº 13.105/2015. Artigos 783 e 784, referentes aos títulos executivos extrajudiciais.
- Receita Federal. Manual do Imposto de Renda 2026, seção Dívidas e Ônus Reais.
- Receita Federal. Perguntas e Respostas do Imposto de Renda 2026, questão 230, sobre rendimentos provenientes de empréstimos entre pessoas físicas.
Comentários
Carregando comentários…