
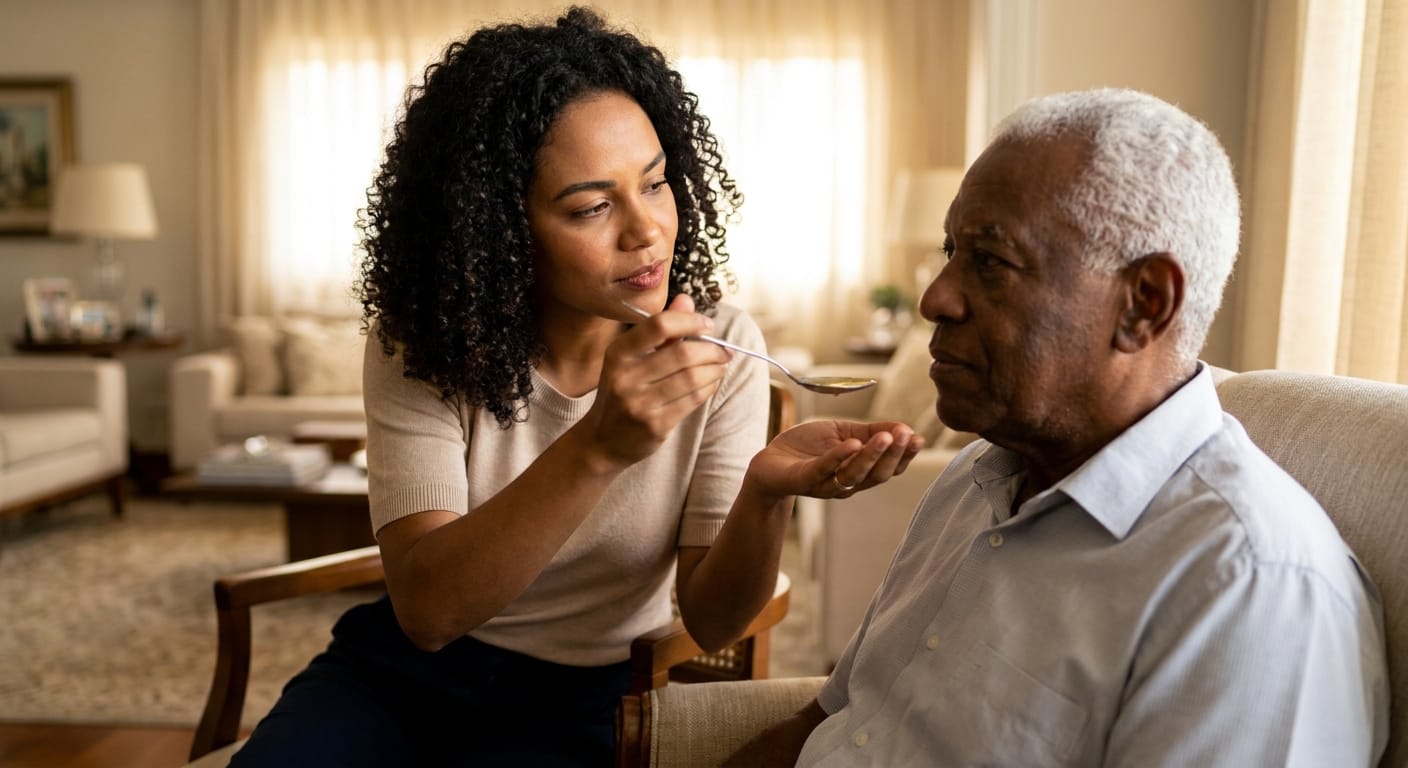
Uma aposentadoria que parecia suficiente para manter a casa, pagar o plano de saúde e garantir uma vida confortável pode deixar de ser quando surge a necessidade de contratar um cuidador.
O problema é que poucas famílias incluem essa possibilidade no planejamento financeiro. Geralmente, a preocupação aparece depois de uma queda, uma internação ou quando um familiar idoso começa a precisar de ajuda para realizar atividades cotidianas.
Segundo o Censo 2022, do Instituto Brasileiro de Geografia e Estatística (IBGE), o Brasil já tinha 22,2 milhões de pessoas com 65 anos ou mais, um crescimento de 57,4% em relação a 2010. Embora envelhecer não signifique necessariamente perder autonomia, o aumento da longevidade exige que as famílias considerem os custos de uma possível necessidade de assistência.
Quanto custa ter um cuidador de idosos?
Dados do Novo Caged, compilados pelo Portal Salário, apontam remuneração média próxima de R$ 1.855 mensais para cuidadores de idosos com carteira assinada. Mas esse é apenas o salário-base.
Na contratação formal, a família também precisa considerar encargos trabalhistas, férias, décimo terceiro salário e FGTS.
E quando a pessoa idosa precisa de acompanhamento durante a noite ou ao longo das 24 horas? A despesa pode aumentar significativamente, já que será necessário contratar profissionais suficientes para cumprir uma escala de trabalho adequada.
Para entender o impacto, basta fazer uma simulação: uma família que gasta R$ 4 mil mensais com cuidadores terá desembolsado R$ 48 mil em um ano. Se essa necessidade permanecer por cinco anos, serão R$ 240 mil, sem considerar reajustes ou despesas adicionais.
É um compromisso financeiro que pode consumir economias construídas durante décadas.
Quando a aposentadoria não é suficiente, a conta chega aos filhos
A aposentadoria costuma ser planejada para pagar as despesas da própria pessoa. Mas o custo de um cuidador pode ultrapassar o valor recebido mensalmente, especialmente quando também existem gastos com medicamentos, consultas, alimentação e manutenção da casa.
Nessas situações, a diferença frequentemente precisa ser coberta pelos filhos ou por outros familiares.
Se três filhos dividirem uma despesa de R$ 4.500 mensais com cuidadores, cada um precisará contribuir com R$ 1.500 todos os meses. Em cinco anos, cada filho terá destinado R$ 90 mil para essa finalidade, considerando valores constantes.
E nem sempre todos têm a mesma condição financeira para participar dessa divisão.
Outra possibilidade é que um familiar assuma os cuidados pessoalmente, reduzindo sua jornada ou deixando o emprego. Embora isso diminua o desembolso com profissionais contratados, pode representar perda de renda, contribuições previdenciárias e oportunidades de trabalho.
Ou seja, mesmo quando ninguém recebe para cuidar, existe um custo econômico para a família.
O impacto financeiro pode durar muitos anos
Uma das maiores dificuldades para planejar essa despesa é não saber por quanto tempo a assistência será necessária.
Há pessoas que precisam de ajuda temporária, durante a recuperação de uma cirurgia. Outras podem necessitar de acompanhamento contínuo por vários anos.
O custo também depende do grau de dependência. Uma pessoa que precisa apenas de auxílio durante algumas horas do dia terá necessidades financeiras diferentes de alguém que exige supervisão permanente.
Por isso, a reserva destinada à aposentadoria pode precisar considerar despesas que vão além da moradia, da alimentação e do plano de saúde.
A contratação de cuidadores, adaptações na residência e eventual necessidade de serviços especializados são gastos que podem modificar completamente a previsão financeira para a velhice.
Como se preparar financeiramente para essa possibilidade?
Não existe um valor único que todas as pessoas deveriam reservar, já que os custos variam conforme a região, o tipo de assistência e o tempo necessário.
Mas algumas medidas ajudam a tornar esse risco mais administrável:
- Incluir cuidados de longa duração no planejamento financeiro: pesquisar os custos locais e simular o impacto de diferentes períodos de assistência.
- Construir uma reserva específica: separar recursos para necessidades futuras de saúde e cuidados, sem comprometer toda a reserva de emergência.
- Conversar com os filhos antecipadamente: discutir possibilidades de contribuição e responsabilidades antes de uma situação urgente.
- Avaliar a moradia: adaptações de acessibilidade podem facilitar a rotina e reduzir determinadas necessidades de ajuda.
- Revisar periodicamente o orçamento: considerar inflação, reajustes salariais e mudanças na renda familiar.
Também é importante não presumir que o plano de saúde cobrirá a contratação de um cuidador. Esse tipo de assistência pessoal não faz parte, de forma geral, da cobertura obrigatória dos planos, embora determinados serviços de saúde domiciliares possam ter regras específicas.
A longevidade também exige uma reserva para cuidados
O planejamento financeiro da aposentadoria costuma partir de uma pergunta: quanto dinheiro será necessário para viver sem trabalhar?
Mas existe outra questão que merece a mesma atenção: quanto será necessário se, no futuro, não for mais possível viver sem ajuda?
A resposta não é simples, especialmente porque ninguém consegue prever exatamente quando ou por quanto tempo precisará de assistência.
Ainda assim, colocar essa possibilidade nas contas permite tomar decisões com antecedência e evita que uma necessidade de cuidado se transforme, de uma hora para outra, em uma crise financeira para toda a família.
Fontes:
- IBGE: Censo Demográfico 2022, envelhecimento da população brasileira.
- Ministério do Trabalho e Emprego / Novo Caged: dados de remuneração dos cuidadores de idosos, compilados pelo Portal Salário.
- Ministério do Trabalho e Emprego: orientações sobre contratação e direitos dos trabalhadores domésticos.
ANS: informações sobre cobertura assistencial e atenção domiciliar nos planos de saúde.
Comentários
Carregando comentários…