
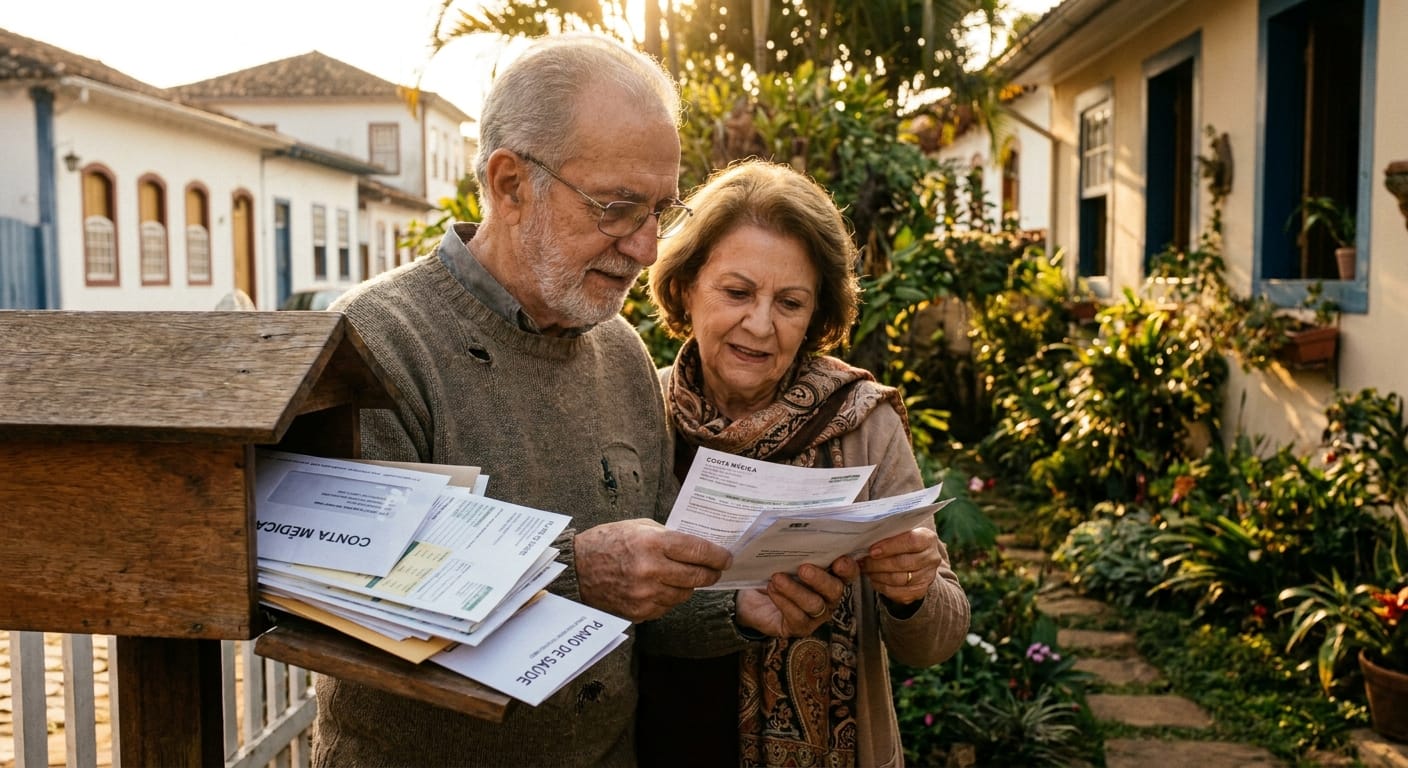
Um aumento na mensalidade do plano de saúde pode comprometer uma parte importante do orçamento, especialmente para aposentados e pessoas que dependem de acompanhamento médico frequente. Quando o reajuste chega, porém, nem sempre fica claro se o percentual cobrado é permitido ou se pode ser contestado.
Para os planos individuais e familiares regulamentados, a Agência Nacional de Saúde Suplementar (ANS) estabeleceu um teto de 5,11% para o reajuste anual dos contratos com aniversário entre maio de 2026 e abril de 2027. O limite não vale automaticamente para os planos coletivos empresariais ou por adesão, que seguem outras regras.
Também é preciso distinguir o aumento anual daquele relacionado à mudança de faixa etária. Os dois podem existir, mas precisam respeitar condições legais e contratuais. Um reajuste elevado, por si só, não é necessariamente ilegal. A falta de justificativa, o descumprimento das regras e a cobrança discriminatória podem indicar abusividade.
Quem tem direito ao limite de 5,11%?
O percentual de 5,11% é o máximo autorizado pela ANS para o reajuste anual dos planos individuais e familiares médico-hospitalares contratados a partir de 1º de janeiro de 1999 ou adaptados à Lei nº 9.656/1998.
O aumento só pode ser aplicado a partir do mês de aniversário do contrato e depois da autorização da agência reguladora. A operadora também precisa respeitar o índice permitido para o período correspondente.
Por exemplo, uma mensalidade de R$ 1.000 submetida exclusivamente ao reajuste anual máximo de 5,11% passaria para R$ 1.051,10. Se a cobrança chegar a um valor superior, é necessário verificar se houve outro fator de alteração previsto no contrato, como mudança de faixa etária.
Contratos antigos, anteriores a 1999 e não adaptados à legislação, podem seguir regras específicas. Por isso, antes de comparar o percentual recebido com o teto divulgado pela ANS, o beneficiário deve confirmar a modalidade e a data de contratação.
Por que os planos coletivos podem ter aumentos maiores?
Nos planos coletivos, contratados por empresas ou por entidades de classe, a ANS não estabelece o mesmo teto anual aplicado aos planos individuais e familiares.
Nos contratos coletivos com menos de 30 beneficiários, a regra geral determina que a operadora reúna os contratos de pequeno porte em um agrupamento e aplique um percentual comum. Esse índice deve ser divulgado no site da operadora. Existem exceções previstas na regulamentação.
Nos contratos com 30 ou mais beneficiários, o reajuste é definido por negociação entre a operadora e a pessoa jurídica contratante, conforme as condições contratuais e regulatórias.
Isso não significa que a empresa possa aumentar a mensalidade sem prestar esclarecimentos. A operadora deve apresentar a metodologia e a memória de cálculo utilizadas para justificar o percentual.
Após a aplicação do reajuste, o beneficiário pode solicitar formalmente essas informações à operadora ou à administradora de benefícios, que deve fornecê-las em até dez dias.
Um reajuste coletivo superior a 5,11% não é automaticamente abusivo. Entretanto, percentuais sem fundamentação adequada ou que contrariem as regras aplicáveis podem ser questionados.
O plano pode ficar mais caro quando o beneficiário envelhece?
A mudança de faixa etária é uma das situações em que a mensalidade pode aumentar. Para os contratos regulamentados a partir de 2004, a ANS estabelece dez faixas etárias, sendo a última iniciada aos 59 anos.
Nesses contratos, não existe uma nova faixa etária aos 60, 65 ou 70 anos. A cobrança de um aumento simplesmente porque o beneficiário completou essas idades exige atenção.
Os reajustes por faixa etária precisam estar previstos no contrato e respeitar as regras da época em que ele foi firmado. Contratos anteriores a 2004 podem ter condições diferentes, o que torna indispensável verificar a data da contratação.
O Superior Tribunal de Justiça (STJ) já estabeleceu que o reajuste por mudança de faixa etária não é proibido em todas as situações. Para ser válido, precisa ter previsão contratual, observar as normas regulatórias e não impor percentuais desarrazoados ou discriminatórios contra pessoas idosas.
O Estatuto da Pessoa Idosa também proíbe a discriminação na cobrança de valores diferenciados em razão da idade. A aplicação dessas regras a contratos antigos pode envolver discussões jurídicas específicas.
Por isso, quem recebe um aumento expressivo próximo dos 60 anos deve solicitar a justificativa detalhada antes de concluir que a cobrança é regular ou irregular.
O que fazer ao receber um reajuste suspeito?
O primeiro passo é conferir o contrato e identificar o motivo do aumento. A comparação com o percentual divulgado pela ANS só é válida quando o plano está sujeito ao teto anual da agência.
Se a cobrança parecer irregular, o consumidor pode:
- Pedir explicações por escrito: solicitar à operadora o percentual aplicado, a justificativa e a memória de cálculo, quando cabível.
- Guardar os documentos: reunir contrato, boletos anteriores e atuais, comunicados de reajuste e protocolos de atendimento.
- Registrar reclamação na ANS: se a operadora não esclarecer ou resolver o problema, utilizar os canais oficiais da agência.
- Buscar orientação jurídica: procurar o Procon, a Defensoria Pública ou um advogado quando houver indícios de cobrança indevida.
A ANS recebe reclamações pelo telefone 0800 701 9656 e pelo atendimento eletrônico disponível em seu site.
A reclamação gera uma Notificação de Intermediação Preliminar (NIP), encaminhada à operadora. Para questões relacionadas a mensalidades e reajustes, a empresa tem dez dias úteis para responder ao consumidor.
Se a cobrança continuar sendo contestada, é recomendável buscar orientação antes de interromper o pagamento. A suspensão por conta própria pode gerar inadimplência e complicações contratuais.
O consumidor pode conseguir a revisão do aumento?
Sim. Quando um reajuste descumpre as regras aplicáveis ou é considerado abusivo, o consumidor pode buscar sua revisão.
Dependendo das circunstâncias, a solução pode envolver correção da mensalidade e eventual restituição de valores cobrados indevidamente. Essas consequências não são automáticas e dependem da análise do contrato, das provas e, quando necessário, de decisão judicial.
A possibilidade de contestação é especialmente importante para pessoas idosas que mantêm o mesmo plano há muitos anos e enfrentam aumentos capazes de comprometer sua renda.
Antes de aceitar uma cobrança elevada ou cancelar o contrato, vale conferir qual regra se aplica ao plano e exigir a justificativa do percentual. Essa verificação permite identificar irregularidades sem confundir um aumento legalmente previsto com uma cobrança abusiva.
Fontes:
- Agência Nacional de Saúde Suplementar (ANS). Reajuste anual de planos individuais e familiares.
- Agência Nacional de Saúde Suplementar (ANS). Reajuste anual de planos coletivos.
- Agência Nacional de Saúde Suplementar (ANS). Reajuste por mudança de faixa etária.
- Agência Nacional de Saúde Suplementar (ANS). Nota oficial sobre o reajuste de 5,11% para 2026 e 2027.
- Superior Tribunal de Justiça (STJ). Temas repetitivos 952 e 1016, sobre reajustes por faixa etária em planos de saúde.
- Agência Nacional de Saúde Suplementar (ANS). Reclamações sobre planos de saúde e Notificação de Intermediação Preliminar.
Comentários
Carregando comentários…