
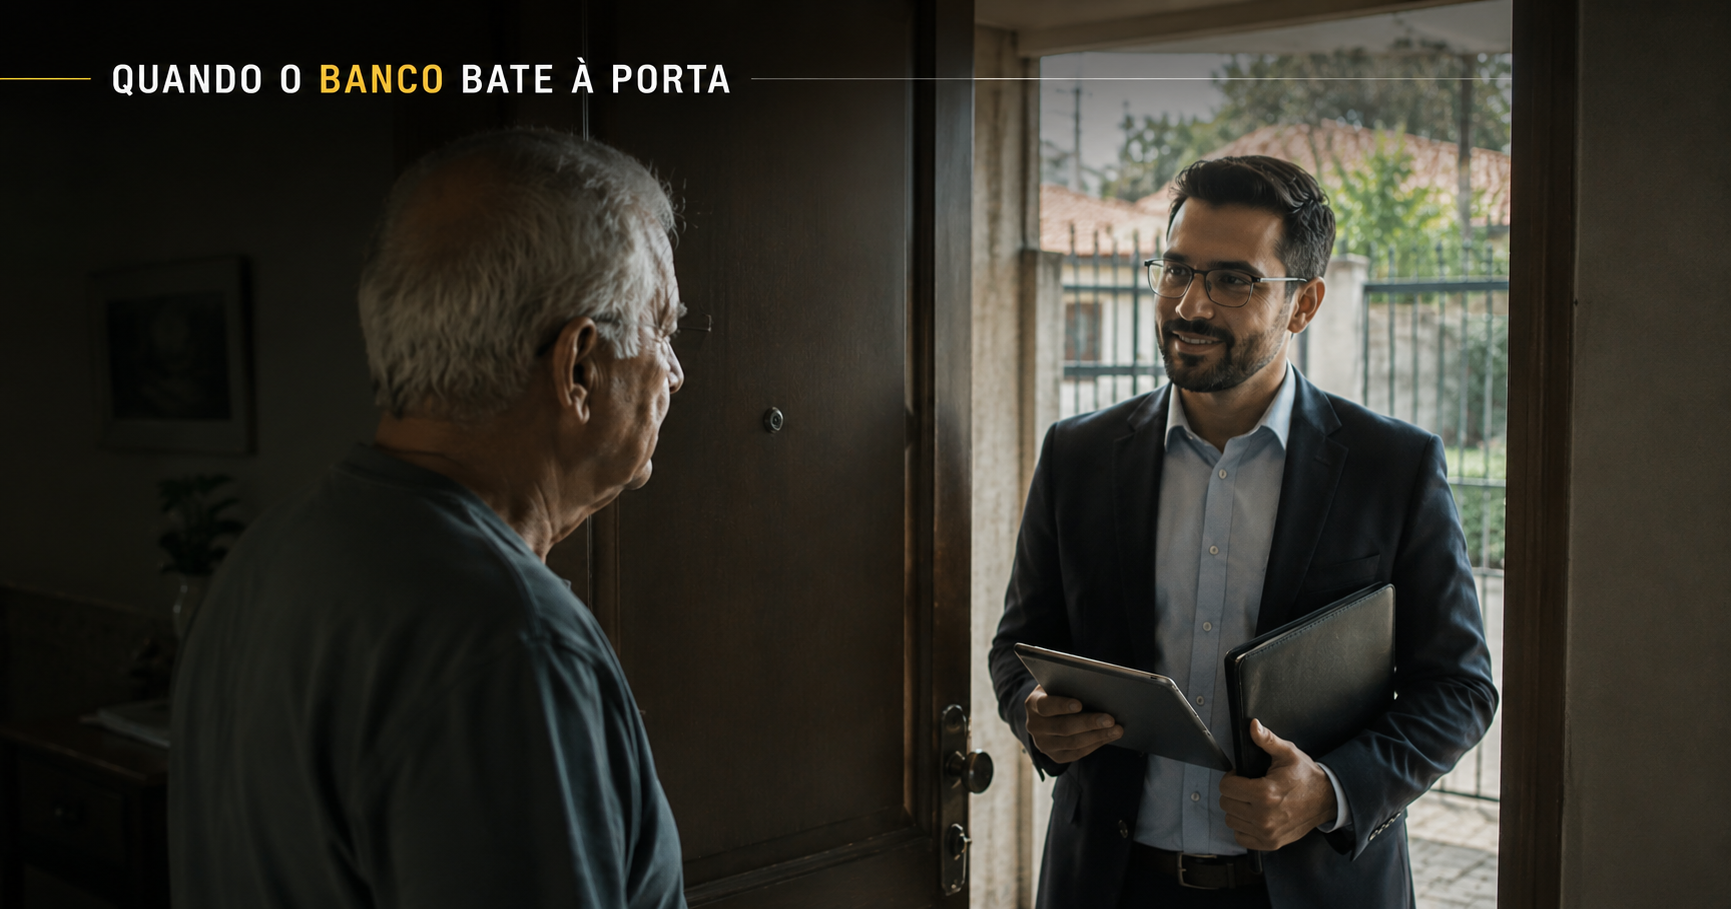
Uma pessoa aparece na porta de casa, diz representar uma instituição financeira e começa a oferecer crédito consignado. Fala sobre dinheiro rápido, parcelas descontadas diretamente da aposentadoria e condições que parecem vantajosas.
Para muitos aposentados e pensionistas, esse tipo de abordagem não é novidade.
O que mudou em 2026 é que a Justiça colocou um limite claro nessa situação.
Uma visita que não foi pedida
Em junho de 2026, a Terceira Turma do Superior Tribunal de Justiça decidiu que a visita de um correspondente bancário à casa de uma pessoa idosa para oferecer empréstimo consignado, sem que ela tenha solicitado o atendimento, configura assédio de consumo.
A decisão foi tomada no julgamento do REsp 2.226.633, originado de uma ação do Ministério Público do Maranhão. Segundo o STJ, a oferta ativa de crédito dentro da residência merece atenção especial quando dirigida a consumidores idosos, considerados mais vulneráveis nesse tipo de relação de consumo.
Isso não significa que toda visita de um representante bancário seja ilegal.
Se o próprio consumidor pediu o atendimento, a situação é diferente. O problema está em transformar a casa do aposentado em ponto de venda de crédito sem qualquer solicitação prévia.
E há outro detalhe importante: o banco pode ser responsabilizado pela atuação dos correspondentes bancários que trabalham em seu nome.
A proteção ao consignado ficou mais rígida em 2026
A decisão do STJ acontece em um momento no qual o governo também endureceu as regras para descontos de crédito nos benefícios do INSS.
A Lei nº 15.327, sancionada em janeiro de 2026, estabeleceu que os benefícios devem permanecer bloqueados para operações de consignado até que exista uma autorização pessoal e específica do beneficiário.
A legislação também proibiu a contratação de crédito consignado e o desbloqueio do benefício por procuração ou por central telefônica. Após cada nova contratação, o benefício volta a ser bloqueado para outras operações, exigindo uma nova autorização.
A autenticação passou a contar com mecanismos mais rigorosos. A biometria continua sendo a primeira opção e, desde agosto de 2026, beneficiários que não possuem biometria disponível nas bases do governo podem utilizar uma validação de dados bancários vinculada ao Gov.br para autorizar a operação.
E quem acabou de se aposentar?
Os benefícios recém-concedidos ficam, em regra, bloqueados para empréstimos consignados durante os primeiros 90 dias.
Depois desse período, cabe ao próprio beneficiário solicitar o desbloqueio caso realmente queira contratar o crédito. Se nada for solicitado, o benefício continua bloqueado.
As regras atuais também estabelecem margem consignável de até 40% do benefício e contratos com no máximo 108 parcelas mensais.
Ou seja, ainda existe amplo acesso ao crédito. O que vem mudando é a maneira como esse crédito pode chegar até o consumidor.
O assédio bancário ainda pode virar crime
A discussão também chegou ao Congresso.
O Projeto de Lei 1.274/2025 pretende tipificar o chamado assédio bancário contra aposentados, pensionistas do INSS e beneficiários do BPC.
Em agosto de 2026, o relator na Comissão de Constituição e Justiça apresentou parecer favorável à proposta. O projeto, porém, ainda está em tramitação e não é lei.
Enquanto o Congresso discute se esse comportamento deve também receber punição criminal, uma coisa já está definida pela Justiça: o aposentado não precisa aceitar que uma oferta de empréstimo atravesse a porta de sua casa sem ter sido convidada.
E, diante de qualquer contratação desconhecida ou desconto que não reconheça, o beneficiário deve consultar o Meu INSS ou procurar os canais oficiais do INSS.
Fontes:
- Superior Tribunal de Justiça (STJ);
- Instituto Nacional do Seguro Social (INSS);
- Presidência da República;
- Câmara dos Deputados.
Comentários
Carregando comentários…